- location_on Via Pietro Rondoni 11, Milano
- location_on 100 Park Avenue, Suite 1600, 10017 New York

Operare al di fuori dei confini dello Stato di costituzione: analisi ed adempimenti legali e burocratici a carico delle imprese
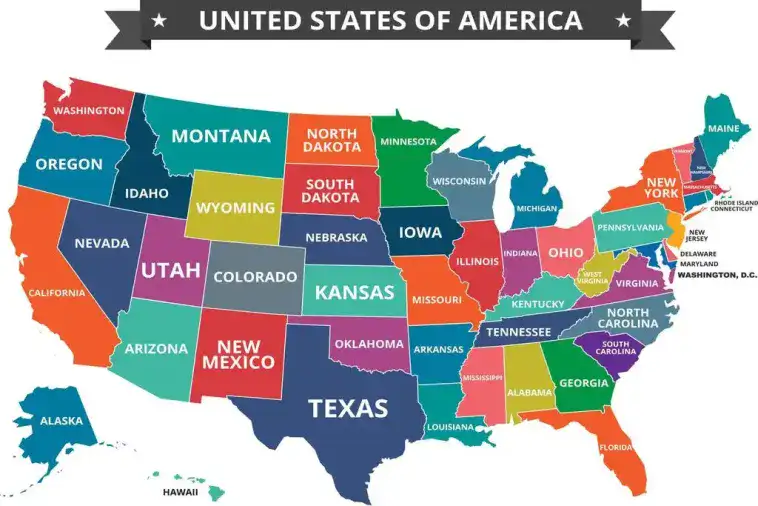
Quando un'azienda espande la propria attività commerciale al di fuori dello Stato in cui è stata originariamente fondata, l'ordinamento americano non la considera automaticamente autorizzata a operare negli altri Stati. Ciascuno dei 50 Stati della Confederazione possiede, infatti, una propria sovranità, con leggi societarie, fiscali e commerciali indipendenti.
Il primo passo per l'azienda è, quindi, determinare se le sue attività in un altro Stato costituiscano legalmente "Doing Business" (noto anche come Nexus economico o fisico). Non esiste una definizione unica, ma in genere si configura quando l'azienda ha un legame continuo con lo Stato.
Attività che RICHIEDONO la qualificazione:
- Apertura di un ufficio, negozio, magazzino o sede fisica nello Stato.
- Assunzione di dipendenti residenti in quello Stato.
- Tenuta di incontri d'affari o stipula di contratti in modo regolare e continuativo in quel territorio.
- Possesso di beni immobili o inventario fisico stoccato in loco.
- Effettuazione di vendite ricorrenti all’interno dello Stato.
Attività che di solito NON richiedono la qualificazione (Safe Harbors):
- Vendite puramente online (e-commerce) spedite tramite corrieri esterni, senza presenza fisica (anche se questo può creare un nexus ai fini della Sales Tax).
- Partecipazione a singole fiere di settore temporanee.
- Apertura di un conto corrente bancario in quello Stato.
- Esercitazione di azioni legali o riscossione di debiti.
Tuttavia, vale la pena notare che ogni Stato valuta i fatti in base alle proprie leggi e alla propria giurisprudenza. Alcune attività possono inoltre rientrare nelle eccezioni previste dalla legge, mentre altre, tra cui i servizi professionali, l’edilizia, l’attività bancaria o le operazioni locali continuative, possono ricevere un trattamento diverso da uno Stato all’altro.
Ad esempio, il Massachusetts considera specificatamente la proprietà o la locazione di beni immobili come “svolgimento di attività commerciali”, mentre la Florida indica il possesso, la tutela e la manutenzione di beni immobili o mobili, “senza ulteriori requisiti”, come un’attività, che non costituisce lo svolgimento di attività commerciali.
Se l'analisi determina che l'azienda sta facendo affari in un altro Stato, scattano due obblighi specifici: Registrazione e Qualifica.
La distinzione principale è che la Qualifica rappresenta il possesso dei requisiti sostanziali (il diritto legale) per operare all’interno dello Stato, mentre la Registrazione è l'atto burocratico e amministrativo, con cui si formalizza tale diritto presso lo Stato di destinazione.
La Qualifica si sostanzia, quindi, nel processo, con cui una società dimostra di essere "qualificata" (idonea) a estendere la propria personalità giuridica in un altro Stato. Lo Stato di destinazione deve, innanzitutto, accertarsi che la società esista davvero e sia attiva. Per questo richiede una sorta di Certificato di vigenza dallo Stato di costituzione. Include, quindi, il controllo che il nome della società non sia già registrato da un'altra azienda nello Stato di arrivo. In caso di conflitto, l'azienda deve adottare un nome fittizio solo per quello Stato. Infine, garantisce che l'oggetto sociale (le attività che l'azienda intende svolgere) sia legale e ammesso dalle leggi dello Stato ospitante.
La Registrazione è, invece, l'atto pratico di iscrizione nei database del Registro delle Imprese locale. Si concretizza nella compilazione e nell'invio dell’apposita domanda e nel pagamento delle relative tasse di deposito. Richiede la nomina e la registrazione dell’Agente Residente, che svolge in qualche misura le funzioni di domiciliatario legale. Lo Stato esige, infatti, un indirizzo fisico locale dove poter inviare atti giudiziari o notifiche fiscali ufficiali. Infine, l’assegnazione dei codici, che spesso coincide con la registrazione presso il fisco locale per l'ottenimento delle licenze fiscali statali, come i codici per la riscossione della Sales Tax (l'equivalente dell'IVA statale).
Un esempio pratico
Immaginiamo lo scenario di "TechNova Solutions", una società di sviluppo software ed e-commerce costituita originariamente come LLC in Delaware. Dopo un anno di crescita, i fondatori decidono di espandersi fisicamente a New York per aprire un ufficio commerciale a Manhattan e assumere tre programmatori locali.
TechNova firma il contratto d'affitto per l'ufficio a Manhattan e pubblica gli annunci di lavoro per i dipendenti residenti a New York.
Avendo ora una sede fisica e dipendenti in loco, TechNova sta legalmente facendo affari a New York (Doing Business / Nexus). Non può più operare solo con la licenza del Delaware. Deve ottenere la “qualificazione” come società estera.
Prima che New York le permetta di operare, tuttavia, TechNova deve dimostrare di essere un'azienda "sana" e in regola nel suo Stato d'origine.
I fondatori si rivolgono all’Ufficio del Registro delle Imprese del Delaware e richiedono l’apposito Certificato. TechNova controlla, quindi, sul registro delle imprese di New York che il nome "TechNova Solutions LLC" non sia già utilizzato da un'altra azienda locale, nel qual caso dovrebbe registrarsi a New York usando un nome fittizio.
Ora che ha i requisiti (la qualifica), TechNova si può iscrivere ufficialmente nei registri dello Stato di New York.
Presenta la domanda ufficiale all’Ufficio del Registro delle Imprese dello Stato e paga la tassa di deposito fiscale.
Poiché la sede centrale di TechNova è in Delaware, la legge di New York impone loro di nominare un Agente Residente con un indirizzo fisico a Manhattan, autorizzato a ricevere notifiche giudiziarie per loro conto.
L’Ufficio del Registro delle Imprese di New York approvala pratica e rilascia il Certificato, che autorizza TechNova ad operare ufficialmente all’interno dei confini dello Stato.
Essere iscritti nel registro delle imprese, tuttavia, non basta per iniziare a vendere e pagare gli stipendi. TechNova deve interfacciarsi con le autorità fiscali e del lavoro per ricevere i propri codici identificativi.
Ora TechNova Solutions LLC può operare liberamente a New York.
Ogni anno, TechNova dovrà pagare le tasse e presentare una dichiarazione sia in Delaware (per mantenere la società in vita) sia a New York (per mantenere attiva la sua registrazione come entità estera).
Quasi tutti gli Stati richiedono il deposito periodico di un report per confermare o aggiornare i dati pubblici dell'azienda (indirizzo, nomi degli amministratori, informazioni sull’Agente Residente).
- Nello Stato d'origine: La società deve continuare a presentare il report nel proprio Stato di costituzione (es. il Delaware richiede il rinnovo annuale).
- Negli Stati esteri: La società deve inviare un report analogo all'ufficio del Registro delle Imprese di ogni singolo Stato in cui ha effettuato la “qualificazione” come società estera.
Molti Stati impongono una tassa annuale fissa o proporzionale al capitale solo per il "privilegio" di esistere o di fare affari nel loro territorio. Questa tassa si paga indipendentemente dal fatto che l'azienda stia generando profitti o meno.
- Delaware Franchise Tax: Anche se non opera fisicamente lì, la LLC o Corporation deve pagare ogni anno questa tassa al Delaware per rimanere attiva.
- Tasse negli altri Stati: Stati come la California richiedono una Franchise Tax minima annuale molto elevata (circa $800) per le aziende estere qualificate nel loro territorio. Altri Stati applicano tariffe inferiori, ma l'impatto economico complessivo cresce con il numero di Stati in cui si è registrati. Lo Stato di New York adotta regole molto rigide, con un adempimento pubblicitario e tasse annuali basate sul fatturato.
Conseguenze. Operare in uno Stato americano diverso da quello di costituzione senza aver effettuato la “qualificazione” come società estera e la relativa registrazione comporta rischi legali e finanziari, che possono risultare anche di enorme portata. Poiché ogni Stato difende la propria sovranità fiscale e giuridica, le autorità locali applicano sanzioni severe, che colpiscono direttamente l'operatività, i profitti e, in certi casi, il patrimonio personale dei soci.
1. Blocco delle azioni legali. Una delle ripercussioni più immediate e pericolose per il business. Una società non qualificata non ha il diritto di fare causa a terzi davanti ai tribunali dello Stato ospitante. Quindi, se, per esempio, un cliente locale non paga una fattura o un fornitore vìola un contratto, l'azienda non può citarli in giudizio per recuperare il denaro finché non regolarizza la sua posizione. Al contrario, l'azienda può comunque essere citata in giudizio da clienti, dipendenti o concorrenti locali. La legge toglie il diritto di “agire” nei tribunali di quel territorio, ma non scuda dal doversi “difendere”.
2. Sanzioni finanziarie e imposte arretrate retroattive. Se lo Stato scopre che un'azienda sta conducendo attività commerciali senza autorizzazione, calcola le sanzioni in modo retroattivo a partire dal primo giorno di attività sul territorio. In particolare, l'azienda dovrà versare tutte le imposte statali sul reddito, le tasse sulle vendite e le tasse societarie non dichiarate negli anni precedenti, gravate da pesanti interessi di mora. Alcuni Stati applicano penali civili flat, che possono arrivare fino a $10.000 all'anno, mentre altri impongono sanzioni su base giornaliera o mensile per ogni mese di ritardo (ad esempio, il Connecticuta ddebita ben $300 per ogni mese di operatività irregolare).
3. Rischio per la responsabilità limitata. Il motivo principale per cui si apre una LLC o una Corporation è proteggere i beni personali dei fondatori. Tuttavia, operare intenzionalmente in modo illegale in uno Stato altera questa protezione:
i) I tribunali locali possono optare per "Superamento dello schermo societario" (piercing the corporate veil), qualora ravvisino un'evasione intenzionale delle leggi statali.
ii) Di conseguenza, gli amministratori e i soci possono essere ritenuti personalmente responsabili con il proprio patrimonio privato (case, conti correnti) per i debiti o le cause legali generate dall'attività in quello Stato. In casi estremi di frode, alcune giurisdizioni prevedono persino sanzioni penali. Ai sensi della legge della Louisiana, ad esempio, ifunzionari, i dipendenti o gli agenti responsabili, che svolgono attività commerciali nello Stato senza autorizzazione, sono soggetti a reclusione oltre che a multe.
4. Danni operativi e reputazionali. Lo Stato può emettere un'ingiunzione di Cease and Desist, costringendo l'azienda a chiudere uffici, negozi o licenziare i dipendenti sul posto fino alla piena conformità. Inoltre, le banche commerciali e gli investitori istituzionali richiedono sempre una sorta di Certificato di vigenza prima di concedere linee di credito, prestiti o investimenti. Se l'azienda non è registrata negli Stati,in cui opera, risulterà non conforme e non otterrà capitali.
Soluzioni. Nella maggior parte degli Stati americani, l'errore è sanabile tramite una procedura dir avvedimento. L'azienda deve presentare la domanda di “qualificazione” come società estera in ritardo, pagare tutte le fee ordinarie, versare le sanzioni cumulate e saldare le tasse pregresse. Una volta ottenuto il certificato ufficiale, i diritti legali (incluso l'accesso ai tribunali) vengono ripristinati. Mentre in quasi tutti gli Stati americani se ci si dimentica di presentare il report periodico la società viene sospesa ma può essere "reintegrata", pagando un’apposita penale, in Connecticut la legge prevede un meccanismo drastico per le società estere: se, infatti, una società qualificata come estera non presenta il report annuale entro i termini prescritti, l'ufficio del Registro delle Imprese avvia la revoca formale dell'autorizzazione a operare. Una volta revocata l'autorizzazione, la società estera non può chiedere il reintegro della vecchia posizione. L'unico modo per sanare la situazione è ricominciare da zero la procedura burocratica di “qualificazione” come società estera, pagando nuovamente tutte le fees di iscrizione iniziali.