- location_on Via Pietro Rondoni 11, Milano
- location_on 100 Park Avenue, Suite 1600, 10017 New York

Lo standard di buona fede richiesto agli amministratori delle società inglesi nell’esercizio delle loro funzioni
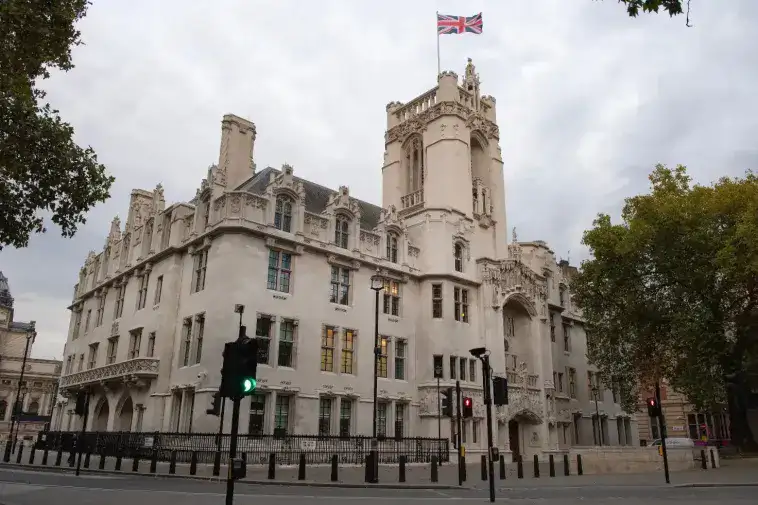
La Corte Suprema del Regno Unito ha emesso unasentenza unanime di straordinaria importanza nella causa Saxon Woods Investments Limited contro Costa (2026) [Saxon Woods v Costa court case]. La decisione ridefinisce i confini della governance aziendale. Conferma infatti che lo standard di buona fede richiesto agli amministratori di società nell’esercizio delle loro funzioni si estende alla loro condotta oggettiva. Non si limita alla semplice convinzione soggettiva di agire nel miglior interesse della società [Saxon Woods v Costa court case].
In parole semplici: il modo in cui un amministratore agisce e reagisce è importante tanto quanto ciò che crede [Saxon Woods v Costa court case].
Il caso dimostra inoltre l’efficacia del rimedio contro il pregiudizio ingiusto (unfair prejudice) a disposizione degli azionisti di minoranza. Si tratta di una tutela fondamentale garantita dalla sezione 994 del Companies Act 2006 [Saxon Woods v Costa court case]. Per chiunque sia coinvolto nella gestione o nell’investimento in una società privata, gli insegnamenti di questa sentenza sono significativi [Saxon Woods v Costa court case].
Ma come si è arrivati a questa decisione storica? Per comprendere la portata del principio espresso dalla Corte Suprema, è necessario fare un passo indietro e analizzare le dinamiche interne che hanno logorato i rapporti tra i soci di una nota azienda creativa.
Il caso Spring Media: la strategia occulta dell'amministratore
Spring Media Investments Limited è una società che fornisce servizi creativi ai settori della moda, della bellezza e dei marchi di lusso [Saxon Woods v Costa court case]. Fondata nel 1996 da Mark Loy, l'azienda ha successivamente cercato investimenti esterni per finanziare l’espansione a New York [Saxon Woods v Costa court case]. In questo contesto, Francesco Costa ha investito nella società ed è diventato presidente del consiglio di amministrazione [Saxon Woods v Costa court case].
Nel 2016, gli azionisti hanno stipulato un patto parasociale [Saxon Woods v Costa court case]. L'accordo imponeva a tutte le parti di collaborare in buona fede per giungere a un’uscita dal capitale (Exit) entro e non oltre il 31 dicembre 2019 [Saxon Woods v Costa court case]. Il consiglio di amministrazione ha affidato a Costa il compito di guidare questo processo [Saxon Woods v Costa court case].
Tuttavia, Costa è giunto alla conclusione autonoma che ritardare la vendita avrebbe permesso di ottenere un prezzo migliore [Saxon Woods v Costa court case].
La gestione segreta delle informazioni
Anziché discutere la sua scelta con i colleghi amministratori, Costa ha perseguito una strategia occulta di ritardo, abusando del proprio ruolo [Saxon Woods v Costa court case]. Ha messo in atto una serie di condotte ostruzionistiche attraverso le quali ha accentrato il potere e isolato il resto del consiglio [Saxon Woods v Costa court case]:
- Il controllo delle comunicazioni: Gestiva in totale autonomia ogni contatto con i consulenti e gli advisor della società [Saxon Woods v Costa court case].
- L'isolamento del consiglio: Si è assicurato che nessun altro membro del consiglio fosse a conoscenza delle reali istruzioni impartite [Saxon Woods v Costa court case].
- Le minacce interne: Ha ostacolato attivamente i tentativi degli altri amministratori di parlare direttamente con i consulenti [Saxon Woods v Costa court case].
- Le false rassicurazioni: Ha garantito continuamente al consiglio che il processo di uscita fosse sulla buona strada quando, in realtà, non lo era affatto [Saxon Woods v Costa court case].
Il giudice di primo grado ha sintetizzato il suo stato d’animo con una frase economica ed emblematica: "Ora non gradirebbero se lo sapessero, ma a lungo termine mi ringrazieranno" [Saxon Woods v Costa court case].
Il fallimento della vendita e l'impatto del Covid-19
Le conseguenze di questa condotta solitaria sono state fatali per la società. Entro la scadenza concordata del 31 dicembre 2019, non è stata realizzata alcuna cessione [Saxon Woods v Costa court case].
Poco dopo, l’insorgere della pandemia di Covid-19 ha devastato il settore dei servizi creativi, abbattendosi sull’attività e sul valore azionario di Spring Media [Saxon Woods v Costa court case]. Questo evento imprevedibile ha distrutto definitivamente ogni prospettiva di una vendita vantaggiosa per i soci [Saxon Woods v Costa court case].
Di conseguenza Saxon Woods, un azionista di minoranza che deteneva il 22,33% delle azioni, ha deciso di reagire legalmente [Saxon Woods v Costa court case]. Ha presentato un ricorso per pregiudizio ingiusto ai sensi della sezione 994, chiedendo al tribunale di ordinare al sig.Costa di riacquistare le sue azioni al valore pieno che avevano nel 2019, prima che la gestione opaca e la pandemia ne azzerassero il valore [Saxon Woods v Costa court case].
Dalle Corti di merito alla Corte Suprema: i tre gradi di giudizio
Il percorso giudiziario ha affrontato in modo diverso il nodo della responsabilità dell'amministratore:
- L'Alta Corte (Primo Grado): Ha riscontrato il pregiudizio ingiusto per il socio di minoranza [Saxon Woods v Costa court case]. Ha tuttavia ritenuto che Costa non avesse violato il proprio dovere di fedeltà (ai sensi della sezione 172 del Companies Act 2006), poiché credeva sinceramente di agire nel miglior interesse della società [Saxon Woods v Costa court case].
- La Corte d’Appello: Ha ribaltato la decisione [Saxon Woods v Costa court case]. I giudici hanno stabilito che la buona fede richiede molto più di una semplice convinzione sincera [Saxon Woods v Costa court case]. L’aver deliberatamente fuorviato il consiglio di amministrazione costituiva un comportamento disonesto [Saxon Woods v Costa court case].
- La Corte Suprema (Decisione Finale): Ha respinto all’unanimità il ricorso di Costa [Saxon Woods v Costa court case]. La Suprema Corte ha chiarito che l’articolo 172 richiede che un amministratore agisca in buona fede, e non semplicemente che pensi in buona fede [Saxon Woods v Costa court case].
Un amministratore non può perseguire una strategia solitaria o dissenziente di nascosto alle spalle dei propri colleghi, anche se è convinto che sia la scelta migliore [Saxon Woods v Costa court case]. Tale condotta è stata definita "palesemente sleale" e mina il diritto costituzionale del consiglio di amministrazione di gestire collettivamente l’azienda [Saxon Woods v Costa court case]. Come osservato dalla Corte, qualsiasi altro esito sarebbe stato "una ricetta per il caos e la paralisi nella governance aziendale" [Saxon Woods v Costa court case].
Linee guida pratiche: cosa insegna la sentenza?
Per gli Amministratori di Società
- La buona fede richiede fatti, non intenzioni: Il dovere di promuovere il successo della società riguarda la condotta pratica [Saxon Woods v Costa court case]. Il tribunale valuterà ciò che avete fatto, non solo ciò in cui credevate [Saxon Woods v Costa court case].
- Il divieto assoluto di agire da soli: Anche se siete convinti che la vostra strategia sia la migliore, avete l'obbligo di condividerla con il consiglio di amministrazione per consentire una decisione collettiva [Saxon Woods v Costa court case].
- Esiste un rigido dovere di trasparenza: Gli amministratori devono comunicare le informazioni rilevanti ai colleghi [Saxon Woods v Costa court case]. Filtrare i flussi di notizie o fornire false rassicurazioni configura una grave violazione dei doveri statutari [Saxon Woods v Costa court case].
- L’autorità delegata va rispettata: Se il consiglio vi affida un mandato specifico, dovete svolgerlo secondo le istruzioni ricevute, senza usare quel potere per promuovere scopi personali [Saxon Woods v Costa court case].
Per gli Azionisti diMinoranza
- Il ricorso per "Unfair Prejudice" è uno strumento potente: La sezione 994 del Companies Act si conferma un'arma efficace per contestare le condotte della maggioranza o dell'amministratore di controllo che ignorano i patti concordati [Saxon Woods v Costa court case].
- Diritto al pieno valore di liquidazione: Questo caso conferma che il tribunale può ordinare il riacquisto delle azioni della minoranza al valore pieno, senza applicare alcuno sconto dovuto allo status di minoranza [Saxon Woods v Costa court case].
- La centralità dei patti parasociali: Un accordo tra azionisti ben redatto, che definisce tempistiche e obblighi chiari, è la base legale per chiamare gli amministratori a rispondere delle proprie azioni [Saxon Woods v Costa court case].
- Basta la perdita di un'opportunità: Per attivare la tutela non è necessario dimostrare un danno finanziario diretto e immediato [Saxon Woods v Costa court case]. La perdita di un’opportunità concordata (come la mancata vendita programmata del capitale) costituisce già un pregiudizio ingiusto [Saxon Woods v Costa court case].
Richiedi una consulenza strategica personalizzata
La gestione dei rapporti societari e la prevenzione della responsabilità degli amministratori richiedono una pianificazione legale rigorosa, sia in Italia che all'estero. Se desideri tutelare la tua posizione di socio o verificare la conformità della tua governance aziendale, contatta lo Studio Legale per una consulenza mirata.