- location_on Via Pietro Rondoni 11, Milano
- location_on 100 Park Avenue, Suite 1600, 10017 New York
"Guida pratica su tasse di successione USA, vincoli delle Co-op, ritenute alla fonte e l'utilità del Living Trust per i beneficiari residenti in Italia."
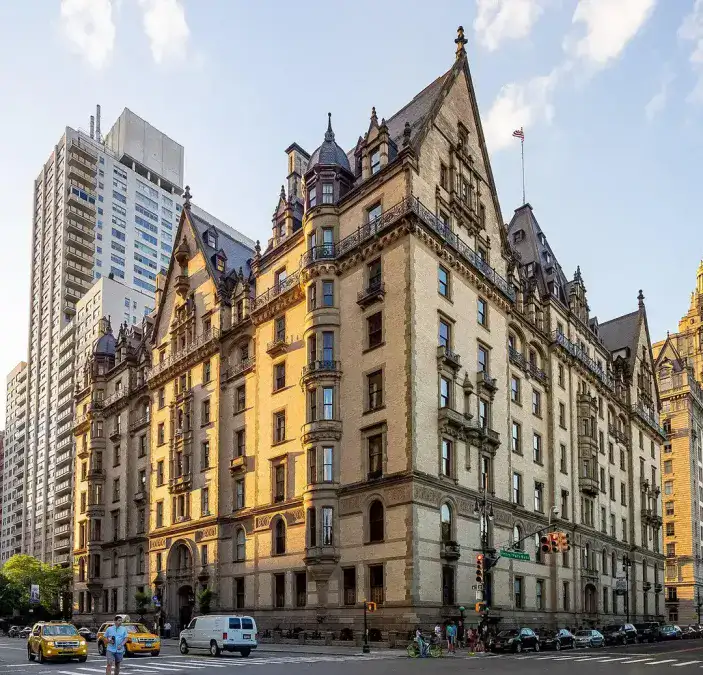
Possedere un appartamento a New York, specialmente nelle zone esclusive di Manhattan o Brooklyn, rappresenta da sempre un traguardo patrimoniale di immenso prestigio. Tuttavia, quando questo asset passa in successione e gli eredi sono cittadini italiani residenti in Italia, lo scenario può trasformarsi rapidamente in un labirinto burocratico e finanziario.
Il passaggio generazionale di un patrimonio oltreoceano attiva un incrocio pericoloso tra il sistema legale statunitense e quello italiano. Senza una strategia mirata, le famiglie italiane rischiano di andare incontro a pesanti sanzioni, blocchi giudiziari e prelievi fiscali aggressivi.
Nel nostro Studio Legale Internazionale, assistiamo i clienti nella pianificazione e nella gestione delle successioni cross-border tra Italia e Stati Uniti, proteggendo il patrimonio familiare dalle insidie dei doppi regimi fiscali.
Se hai ricevuto un immobile a New York in successione o stai pianificando il passaggio generazionale di un patrimonio oltreoceano, questa guida analizza tutti i passaggi burocratici, i costi e le trappole fiscali da evitare.
1. Il Blocco Giudiziario negli Stati Uniti: La procedura di Successione Americana
Molti investitori italiani commettono l'errore di pensare che la successione di un immobile a New York possa essere risolta con una semplice pratica notarile o una dichiarazione amministrativa simile a quella italiana. La realtà americana è radicalmente diversa.
In mancanza di tutele preventive, alla morte del proprietario l’immobile viene immediatamente congelato dalle autorità giudiziarie statunitensi.
- La paralisi dell'asset: Fino a quando un tribunale speciale di New York non convalida la successione ed emette i documenti di sblocco, gli eredi non hanno alcun diritto sul bene. Non possono venderlo, non possono metterlo a reddito e non possono disporne in alcun modo.
- Tempi e costi di gestione: Questo iter giudiziario internazionale richiede molti mesi di attesa. Nel frattempo, le spese condominiali e le tasse sulla proprietà a New York continuano ad accumularsi. Se non gestite correttamente da legali delegati in loco, queste pendenze possono portare al pignoramento dell'immobile stesso.
- L'incognita del testamento: Esistono differenze procedurali enormi a seconda che il defunto abbia lasciato un testamento o sia deceduto senza di esso. In entrambi i casi, gli eredi italiani si trovano a dover affrontare adempimenti burocratici complessi che richiedono una rappresentanza legale obbligatoria sul suolo americano.
2. Successione con o senza Testamento: Cosa cambia a New York?
A New York, la presenza o l'assenza di un testamento valido stravolge completamente i tempi, i costi e la complessità della pratica per i parenti rimasti in Italia.
Caso A: Il defunto ha lasciato un Testamento (Testate Estate)
Se esiste un testamento, si avvia un procedimento di Probate presso la Surrogate's Court della Contea di New York in cui si trova l'immobile.
- La figura dell'Executor: La corte convalida il documento e ufficializza la nomina dell'Executor (l'esecutore testamentario indicato nel testamento).
- Tempi e quote: È la procedura più lineare: le quote di proprietà sono certe e l'Executor riceve rapidamente il potere di vendere l'immobile o di trasferirlo formalmente agli eredi italiani.
Caso B: Il defunto è morto senza Testamento (Intestate Estate)
In mancanza di un testamento, la successione diventa un Administration Proceeding, un percorso decisamente più tortuoso e burocratico per chi risiede all'estero.
- La nomina dell'Administrator: La corte nomina un amministratore giudiziario seguendo un rigido ordine di parentela stabilito dalla legge.
- L'obbligo del Bond (Fideiussione): Per tutelare i creditori o eredi ignoti, la corte di New York impone quasi sempre all'amministratore (specialmente se straniero e residente in Italia) l'acquisto di un Surety Bond, ovvero una costosa polizza fideiussoria.
- Quote fisse di legge: Il patrimonio viene diviso tra i parenti secondo le rigide percentuali del codice di New York (EPTL), ignorando qualsiasi eventuale volontà verbale espressa in vita dal defunto.
3. L'ostacolo burocratico a New York: Condominium vs. Cooperative (Co-op)
La struttura giuridica degli immobili a New York è unica al mondo. Il tipo di appartamento ereditato detta le regole del gioco:
Se l'immobile è un Condominium (Condo)
È la proprietà immobiliare per come la conosciamo in Italia. Una volta che la corte di New York ha autorizzato il passaggio, l'esecutore firma un nuovo atto di proprietà (Executor’s Deed) che viene registrato nei pubblici registri della città (ACRIS). Il trasferimento ai parenti in Italia è relativamente semplice.
Se l'immobile è una Cooperative (Co-op)
Le Co-op rappresentano la maggioranza degli appartamenti residenziali a Manhattan. Chi acquista una Co-op non possiede materialmente i muri, ma detiene quote azionarie di una società che possiede l'intero edificio, collegate a un contratto di locazione a lungo termine (Proprietary Lease).
- Il filtro del Co-op Board: Qualsiasi trasferimento o vendita deve essere approvato dal Consiglio di Amministrazione dello stabile.
- Il blocco per i residenti all'estero: Moltissimi regolamenti di Co-op vietano espressamente il trasferimento delle quote a soggetti che risiedono stabilmente all'estero o che non utilizzeranno l'appartamento come abitazione principale. Di conseguenza, nella quasi totalità dei casi, gli eredi italiani sono costretti a vendere immediatamente l'immobile non potendo né abitarlo né affittarlo a terzi.
4. Vendere l'immobile ereditato: La trappola del FIRPTA
Se i parenti in Italia decidono di monetizzare e vendere subito la casa ereditata a New York (scelta quasi obbligata per le Co-op), scatta una normativa fiscale federale molto severa: il FIRPTA (Foreign Investment in Real Property Tax Act).
- La ritenuta alla fonte del 15%: Poiché i beneficiari in Italia sono considerati "soggetti stranieri" (foreign persons) dall'IRS (il fisco americano), l'acquirente dell'immobile è obbligato per legge a trattenere il 15% del prezzo di vendita lordo e a versarlo direttamente allo Stato. Su un immobile da 1.000.000$, vengono congelati ben 150.000$.
- Il recupero delle somme trattenute: Quando si eredita da un cittadino americano, il valore fiscale dell'immobile viene aggiornato al valore di mercato al momento del decesso (step-up in basis). Di conseguenza, in caso di vendita immediata, la plusvalenza reale (e quindi la tassa effettiva) è spesso pari a zero. Tuttavia, per ottenere il rimborso di quel 15% trattenuto ingiustamente, gli eredi italiani dovranno presentare una complessa dichiarazione dei redditi per non residenti negli Stati Uniti (Form 1040-NR) l'anno successivo o richiedere un certificato di esenzione preventivo (Withholding Certificate).
5. Come evitare il Probate a New York: La soluzione del Living Trust
Molti cittadini americani, consapevoli delle lungaggini burocratiche della Surrogate's Court e dei costi legati alla successione, scelgono di pianificare il proprio patrimonio in vita utilizzando uno strumento giuridico anglosassone di straordinaria efficacia: il Living Trust (o Revocable Trust).
Se l'immobile di New York è stato correttamente "inserito" nel Trust dal defunto prima della sua morte, lo scenario per gli eredi italiani cambia radicalmente in meglio:
- Salto totale del Probate: I beni contenuti nel Trust non fanno parte dell'asse ereditario ordinario (probate estate). Alla morte del proprietario, il controllo dell'immobile passa immediatamente al Successor Trustee (l'amministratore fiduciario designato), senza dover attendere l'autorizzazione di un giudice di New York.
- Massima riservatezza e rapidità: Il Trust è un accordo privato. Gli eredi in Italia possono ottenere la disponibilità economica dell'immobile (o i proventi della sua vendita) in poche settimane anziché in molti mesi, risparmiando migliaia di dollari in spese legali, polizze fideiussorie (Bonds) e tasse di cancelleria della corte.
- Rapporti più semplici con i Co-op Board: Alcuni statuti di Cooperative a New York accettano la detenzione delle quote tramite Trust approvati, facilitando il passaggio generazionale o la liquidazione delle stesse senza i veti tipici applicati ai singoli eredi residenti all'estero.
Tuttavia, affinché un Trust americano sia pienamente efficace e non crei cortocircuiti fiscali o contestazioni con l'Agenzia delle Entrate in Italia, è fondamentale che la sua struttura sia analizzata da professionisti esperti in diritto transfrontaliero.
6. Gli obblighi fiscali in Italia: Monitoraggio e IVIE
Una volta sbloccata la burocrazia a New York, gli eredi residenti in Italia devono regolarizzare la propria posizione con l'Agenzia delle Entrate:
- Nessuna imposta di successione in Italia: Se il defunto era stabilmente residente negli Stati Uniti, la tassa di successione italiana si applica solo sui beni situati in Italia. L'immobile di New York è quindi escluso dalla base imponibile italiana.
- Il Monitoraggio Fiscale (Quadro RW): Se gli eredi decidono di mantenere la proprietà dell'immobile, l'immobile (o la quota di possesso) deve essere obbligatoriamente dichiarato ogni anno nel Quadro RW della dichiarazione dei redditi.
- Il pagamento dell'IVIE: Sul possesso dell'immobile a New York si applica l'IVIE (Imposta sul Valore degli Immobili all'Estero), pari all'1,06% del valore dell'immobile, da versare annualmente in Italia.
7. L'Importanza di una Consulenza Privata e Su Misura
Ereditare un immobile a Manhattan o gestire un patrimonio immobiliare negli Stati Uniti è un'operazione ad altissimo rischio, che non lascia spazio al "fai da te" o a informazioni generiche raccolte online.
Ogni situazione è unica e dipende da una moltitudine di fattori: la tipologia di immobile (Condo o Co-op), lo status di residenza del nucleo familiare, la presenza di strutture societarie intermedie e la strategia di destinazione del bene.
Esistono strumenti legali e fiscali avanzati — come la strutturazione di veicoli societari dedicati (LLC e Holding) — che permettono di azzerare la burocrazia giudiziaria americana e proteggere legalmente il capitale dalle tasse di successione del 40%. Tuttavia, queste soluzioni richiedono una pianificazione sartoriale, che può essere definita solo in sede di esame privato del caso.
Il nostro Studio Legale Internazionale offre un servizio di assistenza globale, coordinando le procedure legali a New York e garantendo la perfetta conformità fiscale in Italia.
Per proteggere il tuo patrimonio ed evitare sanzioni, ti invitiamo a richiedere una consulenza. Per valutare il tuo caso, ti chiederemo di fornirci in sede privata:
- Lo status giuridico e di cittadinanza del proprietario dell'immobile.
- La presenza o meno di un testamento (italiano o americano).
- La tipologia dell'immobile (Condo, Co-op o immobile commerciale).
In questo modo potremo delineare la strategia legale e fiscale più adatta alla tua situazione familiare.
Don't leave your family wealth vulnerable to overseas red tape. Contatta oggi stesso il nostro ufficio per una prima consulenza strategica personalizzata.
FAQ – Domande Frequenti sulla Successione Immobiliarea New York
1. Posso ereditare un immobile a New York anche se non ho la cittadinanza americana?
Sì. La legge dello Stato di New York e degli Stati Uniti non pone alcun limite al diritto di cittadini stranieri non residenti (come i cittadini italiani) di ereditare immobili sul territorio americano. L'unico scoglio non è il diritto di proprietà, ma la complessità della procedura burocratica e fiscale per entrarne in possesso.
2. Quanto tempo ci vuole per sbloccare un immobile ereditato a Manhattan?
I tempi medi della procedura giudiziaria di Probate (convalida della successione) presso la Surrogate's Court di New York variano tra i 9 e i 18 mesi. Durante questo periodo l'immobile è congelato e non può essere venduto né affittato, a meno che il tribunale non rilasci un'autorizzazione speciale temporanea all'esecutore testamentario.
3. Devo pagare la tassa di successione negli Stati Uniti (Federal Estate Tax)?
Dipende dallo status del defunto (de cuius):
Se il defunto era un cittadino americano, gli eredi beneficiano di una franchigia esentasse molto alta (circa 15 milioni di dollari).
Se il defunto era un cittadino straniero non residente negli USA (es. cittadino italiano), la franchigia crolla a soli $60.000. Sulla quota eccedente si applica una tassa di successione che arriva rapidamente al 40% del valore di mercato dell'immobile.
4. Come posso evitare che lo Stato americano trattenga il 15% del valore se decido di vendere la casa ereditata?
Se decidi di vendere l'immobile a New York, la legge federale FIRPTA impone una trattenuta automatica del 15% sul prezzo di vendita lordo al momento del rogito (Closing). Per recuperare questa somma, gli eredi italiani devono presentare l'anno successivo una dichiarazione dei redditi negli Stati Uniti (Form 1040-NR), dimostrando che la tassa reale sulla plusvalenza è azzerata grazie al meccanismo dello Stepped-Up Basis.
5. Devo pagare l'IVIE in Italia su un appartamento ereditato a New York?
Se l'immobile è intestato a te come persona fisica, l'IVIE (Imposta sul Valore degli Immobili all'Estero) è teoricamente dovuta con un'aliquota dell'1,06% sul valore di mercato dell'immobile alla data del decesso. Tuttavia, la legge italiana permette di detrarre interamente le Property Taxes (tasse immobiliari) pagate a New York. Poiché le tasse a Manhattan sono storicamente elevate, nella quasi totalità dei casi l'IVIE netta da versare in Italia si azzera, ma resta l'obbligo di dichiarazione nel Quadro RW.
6. Qual è il modo migliore per proteggere un immobile a New York da queste problematiche?
La strategia di pianificazione patrimoniale più efficace prevede una struttura societaria a più livelli. In questo modo, alla morte del proprietario non si attiva la procedura di Probate in tribunale e si disinnesca legalmente la tassa di successione americana del 40%.
Gestire una successione internazionale o pianificare un investimento immobiliare a New York richiede una competenza specialistica che non lascia spazio all'improvvisazione. Una firma mancata, una tempistica errata o una struttura societaria inadeguata possono costare decine di migliaia di dollari in tasse impreviste e mesi di paralisi burocratica.
Il nostro Studio offre una consulenza su misura per coordinare ogni fase delle procedure di Probate, gestire la fiscalità del Quadro RW e dell'IVIE, e implementare le migliori strutture societarie per proteggere il vostro patrimonio.
Contatta oggi stesso il nostro studio per una prima consulenza strategica personalizzata.
Il nostro Studio Legale Internazionale è specializzato nella protezione patrimoniale e nella pianificazione fiscale tra Italia e Stati Uniti. Affianchiamo investitori, famiglie e professionisti nella gestione di operazioni immobiliari complesse a New York. Il nostro obiettivo è semplificare gli adempimenti burocratici, massimizzare l'efficienza fiscale e blindare il passaggio generazionale dei vostri asset più preziosi.